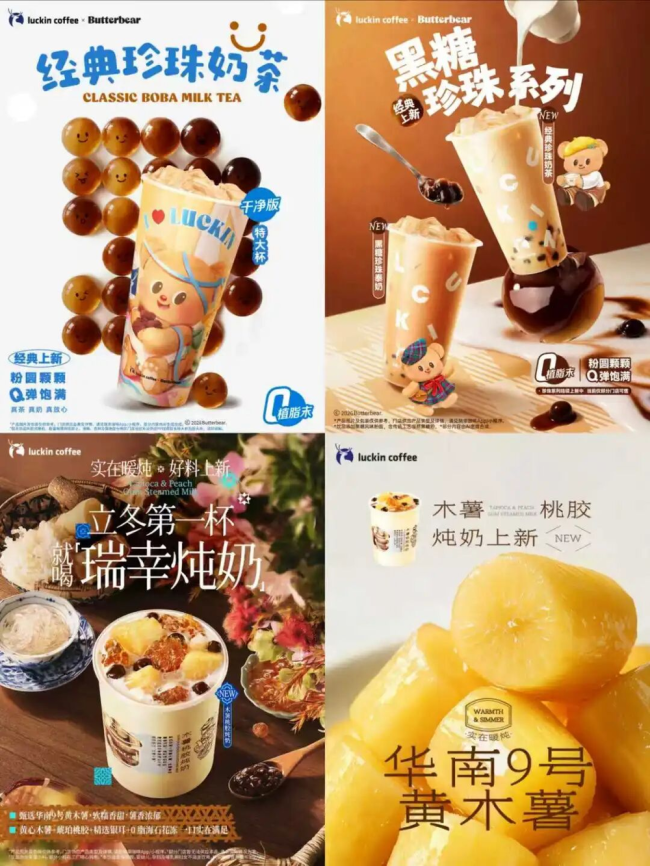
一个咖啡品牌的菜单里,究竟应该有多少杯咖啡?瑞幸给出的答案是:占比越少越好。2026年以来,瑞幸的点单页面变得愈发热闹。轻乳茶、果茶、冰奶、果蔬茶、酸奶饮品,以及最近加入的珍珠奶茶、木薯桃胶炖奶,正在陆续挤进原本属于美式、拿铁和澳白的地盘。
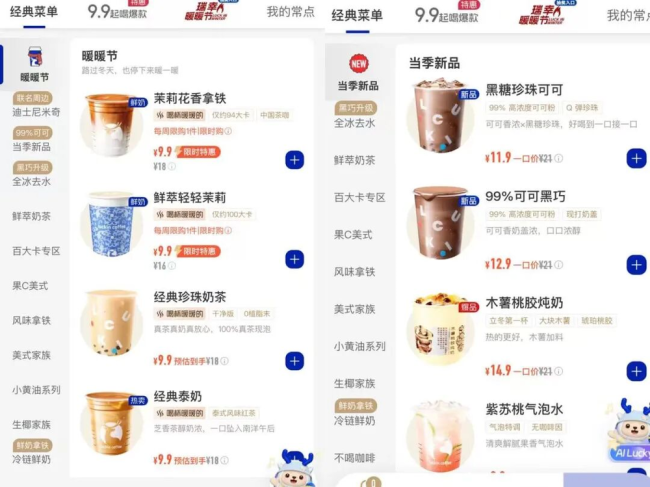
频繁上新的瑞幸,其非咖业务却没有多少品类上的新故事。轻乳茶、果蔬茶早已被霸王茶姬、喜茶等品牌验证过;珍珠奶茶和木薯桃胶炖奶更是流行了几十年的老生意,从街边糖水铺到全国连锁品牌,珍珠和木薯不知道在多少杯奶茶、糖水里沉浮过。在咖啡店开始卖奶茶、奶茶店开始卖咖啡的品类混战中,瑞幸没有急于发明新品,而是选择将早已普及的大众品类复刻进自己的门店。
如果只看最新财报,瑞幸依旧是一台高速运转的增长机器。2026年第三季度,瑞幸营收增长17%,营业利润大涨55.1%,月均交易客户达到1.23亿,门店总量进一步增长至38909家。然而,亮眼的数字背后,瑞幸的增长正呈现出总盘狂奔、单店承压的反差。2026年前三个季度,瑞幸自营门店同店销售额同比增长率分别为-0.1%、-5.3%和-11.1%,连续三个季度为负,且降幅逐季扩大。
对此,瑞幸解释称2025年同期外卖平台的大额补贴拉高了对比基数,如今补贴红利退潮,订单和收入自然承压。但从长期来看,外卖补贴的影响更多是阶段性的外部扰动。相比之下,日渐加密的门店网络才是瑞幸需要长期面对的增长挑战。过去一年,瑞幸净增近万家门店,总门店数距离4万大关仅一步之遥。此前早一步跨过这道门槛的蜜雪冰城也曾遭遇过单店销售承压的挑战。当跑马圈地的边际收益逐渐递减,瑞幸不得不把目光转向内部,重新算一算存量门店的账。但想要从老店里寻找新增量,瑞幸首先要突破的是咖啡品类本身的消费场景边界。
咖啡的消费场景相对明确,无非是早上通勤、午后提神和加班续命。咖啡因的特性决定了其消费频次和消费时段的天花板,对大部分打工人来说,一天喝两杯已经足够了。相比之下,非咖饮品恰好可以补上咖啡覆盖不到的消费场景。向非咖业务要增长有其商业合理性。以销量来看,瑞幸非咖业务的增长潜力不容忽视。早在2025年,非咖饮品的杯量已占瑞幸总杯量的20%以上;截至2026年5月底,瑞幸非咖产品的累计销售额更是直接突破了200亿元。具体到单品上,鲜萃轻轻茉莉销量突破4亿杯;羽衣轻体果蔬茶的销量超过1亿杯;今年8月推出的泰奶系列首周销量超1300万杯,刷新了瑞幸年内新品销售纪录。
从轻乳茶、果茶到珍珠奶茶、炖奶,瑞幸的非咖产品线持续扩容,争夺更多消费场景的意图也愈发清晰。瑞幸管理层在今年三季度业绩会上明确表示,将持续拓展非咖品类,丰富不同时段、不同场景下的饮品选择。不过,渠道可以复用,需求却不能凭空创造。面对跨界找增量的任务,瑞幸采取了一种更讨巧打法:把别人验证过的品类,用自己的方式重新做一遍。
后发制人的策略一直刻在瑞幸的基因里。早年瑞幸刚切入咖啡赛道时,星巴克已经在中国市场做了近20年的消费者教育。面对这位行业前辈,瑞幸省去了普及现磨咖啡的漫长过程,也没有顺着星巴克“第三空间”的老路硬刚,而是用快取小店、数字化点单和高性价比,在巨头眼皮底下撕开了咖啡的大众市场。待到咖啡主业站稳脚跟、门店突破2万家规模后,2024年开始,瑞幸又把“借力打力”的套路搬到了非咖业务上。
最具代表性的事件是瑞幸在轻乳茶品类上的强势切入。2023年,霸王茶姬凭借大单品“伯牙绝弦”杀出重围,一举将茉莉轻乳茶推成现象级爆款。瑞幸在2024年8月果断跟进,推出了高度对标的“轻轻茉莉”。为了快速抢占市场,瑞幸直接复用了当时近2万家门店的销售渠道与乳品供应链,靠庞大的采购规模压低成本,并以9.9元的促销价精准切入霸王茶姬十六七元的价格腹地。“轻轻茉莉”上市首月,销量就突破了4400万杯。
瑞幸之所以能把别人验证过的品类快速变成自己的规模大单品,核心在于其在创立初期就借真实订单打磨信息系统、积累运营数据,并将这套数字化与系统化能力沉淀为两大武器。第一个武器是数据驱动的爆品流水线与近4万家门店的规模效应。在瑞幸体系里,爆品的诞生不是靠灵光一现,而是像工业流水线一样精密运转。第二个武器则是瑞幸对于复杂品类的标准化改造能力。以今年10月上市的珍珠奶茶为例,瑞幸使用冷冻熟制粉圆,通过标准化水浴复热完成备料,显著降低了门店操作的复杂性。
随着越来越多非咖饮品挤进瑞幸的菜单,瑞幸的这场跨界狂奔正在撕开中国大众咖啡市场的另一面。经历了长达数年的规模狂奔与9.9元价格血战,单靠咖啡业务已经越来越难撑起一家大众咖啡门店的体面增长。放眼当下的大众咖啡赛道,库迪的开店步伐明显放缓,部分加盟商因补贴缩水而陷入亏损泥潭,闭店率有所上升。幸运咖也在今年7月宣布要将2026全年的新增门店严控在2000家以内,下半年则压到1000家以内。
更残酷的是,咖啡与茶饮的楚河汉界正在迅速瓦解,演变成一场全方位的交叉竞争。行业数据显示,在全国门店数排名前100的茶饮品牌中,同时布局现制咖啡的品牌占比高达69%。除了像蜜雪冰城布局幸运咖这种大张旗鼓的子品牌孵化,喜茶、奈雪、CoCo等茶饮品牌也开始通过原有产品线或门店场景探索咖啡业务。从消费人群和使用场景来看,咖啡与现制茶饮都在争夺城市消费者的日常饮品预算。随着双方不断拓展产品线,两者争夺的其实是同一批消费者的钱包👛。
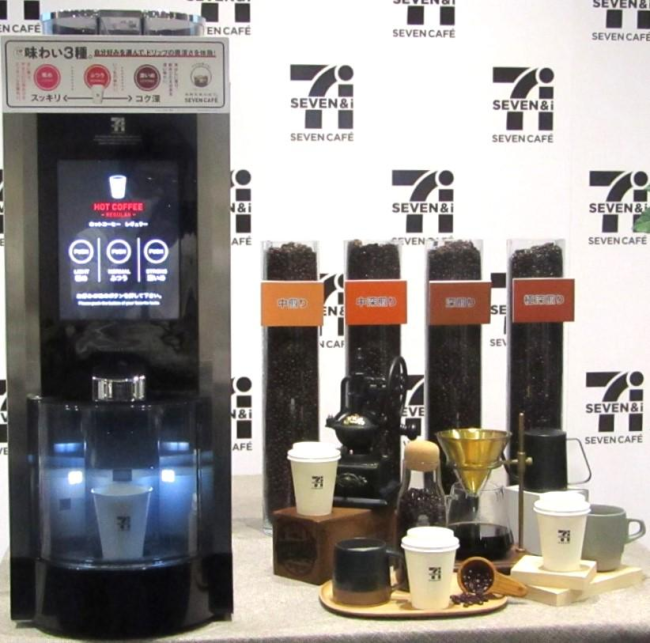
因为在绝大多数普通消费者眼里,只要价格在10元左右、出品稳定、下楼两分钟就能买到,品类的边界远没有渠道和效率重要。这种“不讲品类、只拼渠道与效率”的商业模式在日本便利店巨头7-Eleven的成功案例中已有先例。7-Eleven曾在2013年推出自营现磨咖啡“Seven Café”,凭借遍布街头巷尾的门店网络,在短短4年内创下了年销量10亿杯的惊人记录。
传统便利店的生意经从来不是押注某一款超级单品,而是靠密集的网点和丰富的货架去承接消费者全天候的即时需求,追求的是整体的综合周转效率。当咖啡与茶饮的边界日渐模糊,便利店的这套模板也为眼下的中国现制饮品行业提供了一个极具参考价值的进阶模板。目前来看,瑞幸也许是这套“饮品便利店”逻辑最积极的践行者之一。引入轻乳茶、果蔬茶、珍珠奶茶乃至炖奶后,瑞幸得以在不增加额外房租和人力的前提下,顺势填补下午茶与晚间的消费空白,把同一家快取小店的全天产能利用率推向极致。
评论 (0)
登录后参与评论