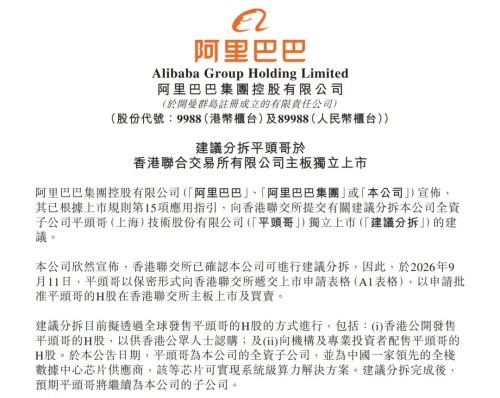
平头哥要独立上市了 迈向公开市场的第一步。11月10日,阿里巴巴发布公告,拟分拆全资子公司平头哥(上海)技术股份有限公司赴港交所主板独立上市。港交所已确认可进行此次分拆,平头哥已于2026年9月11日以保密形式递交A1上市申请。分拆通过全球发售H股进行,完成后平头哥预计仍为阿里巴巴子公司,全球发售规模、架构及阿里持股比例的调整幅度尚未确定。此次分拆仍需获得港交所上市委员会批准及完成中国证监会备案等程序。
从市场预期看,路透旗下IFR报道的募资规模为20亿至30亿美元💵,摩根大通2026年10月研报测算的独立估值区间在250亿至620亿美元💵之间,相当于阿里当前市值的约9%至23%。
阿里CEO吴泳铭在2026年3月的财报电话会上首次将平头哥的商业化数据摆上台面,称其“已经成功商业化”,芯片累计交付超47万片,年化营收规模突破百亿级别,但当时对IPO的表态是“未来不排除,但目前尚无明确时间表”。不到八个月,保密递表已经完成。
阿里选择在此时将平头哥推向公开市场的原因有三:一是融资渠道的独立,AI芯片研发的投入周期长、资金密度高,平头哥独立上市后可以通过股权融资支持新一代产品的研发和量产,不必完全依赖阿里集团的现金流分配;二是商业身份的独立,平头哥的AI芯片正在从阿里云内部走向外部市场,独立上市主体在名义上切断了与阿里云的竞争关系,为外部商业化打开一道制度性的口子;三是估值体系的独立,芯片设计公司与电商、云计算公司的研发周期、人才结构和估值逻辑完全不同,独立上市后,市场可以用半导体公司的可比框架来审视企业,同时公司也可以建立更有针对性的股权激励体系,留住芯片设计人才。
平头哥的营收规模,在国产芯片设计公司中属于头部。年化营收超百亿、累计交付超47万片GPU、玄铁RISC-V处理器IP累计出货突破60亿颗,这组数据构成了分拆的财务底座。公司的产品矩阵覆盖了数据中心和终端两条线。数据中心侧,倚天710是中国首款自研5nm服务器CPU,已在阿里云数据中心大规模部署;真武系列AI芯片是当前的核心增量,2026年5月发布的真武M890内置144GB显存、片间互联带宽800GB/s,9月发布的真武V900将显存推至216GB、互联带宽1200GB/s,官方称性能为M890的三倍,预计2027年第一季度量产,直接对标万亿参数大模型训练场景。镇岳510企业级SSD主控芯片已在阿里云EBS场景规模部署,并进入了忆恒创原、得瑞领新、佰维存储等存储厂商的供应链。终端侧,玄铁系列RISC-V处理器覆盖了从MCU到高性能计算的广泛场景,60亿颗的累计出货量是国产处理器IP中罕见的规模。
根据行业统计,2025年平头哥以约6.6%的份额位居中国AI芯片市场第三,仅次于华为昇腾和英伟达。在一个英伟达仍占据中国AI芯片服务器市场约62%份额的格局中,这个身位意味着平头哥已经进入了国产AI芯片的第一梯队。
截至2026年6月,真武系列芯片已服务超过650家企业客户,外部商业化客户占比超过60%,覆盖互联网、金融、自动驾驶、电信等行业。中国联通三江源绿电智算中心项目中,平头哥供应了其中超过一半的算力,是一个标志性的外部大客户案例。金融行业的真武芯片部署规模已突破10万卡,覆盖超过150家金融机构。60%的外部占比,在国产AI芯片公司中是一个有分量的数字,这意味着平头哥的收入基础已经不再是“阿里云内部采购”的单一来源,外部客户的付费行为正在成为营收增长的重要驱动力。
然而,摩根大通在研报中指出,平头哥目前最大的单一买单方仍然是阿里云,其营收与云业务深度绑定,外界很难清晰辨识其脱离阿里体系后的独立盈利能力。外部客户占比超过60%,对应的是“阿里云公有云和混合云产品中,超过60%的平头哥芯片被外部客户使用”,这个口径衡量的是阿里云对外服务中平头哥芯片的渗透率,而非平头哥直接向外部客户销售芯片的收入占比。两者的区别在于:前者是阿里云把芯片集成进云服务后卖给客户,平头哥的收入仍然来自阿里云的内部结算;后者才是平头哥作为独立芯片供应商,直接面对外部客户的采购决策。
这也是分拆上市要解决的核心命题之一,平头哥要从“阿里云算力体系的核心组件”变成“一家可以被独立定价的芯片公司”,需要在招股书中清晰披露外部直接收入的规模、定价机制和客户结构,让市场能够判断:当阿里云的采购增速放缓时,平头哥能否靠自己的销售体系活下去。
摩根大通在2026年初的研报中,将平头哥独立上市的前提条件归纳为客户独立性、治理独立性和关联交易定价的公允性。客户独立性方面,60%的外部使用占比是一个积极的起点,但要从“阿里云把芯片卖给外部客户”走到“平头哥自己把芯片卖给外部客户”,需要完整的直销体系、技术支持能力和生态适配投入。真武V900定位万亿参数大模型训练,这一市场的客户集中度极高,且英伟达的CUDA生态壁垒几乎焊死了训练侧的软硬件协同。平头哥当前的出货主力仍集中在推理和行业专用场景,训练侧的突破需要时间,也需要外部客户用真实的训练负载来验证。
治理独立性方面,阿里此前计划将平头哥重组为部分由员工持股的独立实体,这是治理独立性的第一步,但员工持股解决的是激励问题,不自动解决控制权问题。分拆完成后,阿里作为控股股东与上市公司之间的战略优先级是否一致、董事会能否独立决策、管理层是否拥有足够的经营自主权,是港股投资者在定价时会审视的治理变量。
关联交易定价的公允性方面,平头哥向阿里云销售芯片、向阿里体系内的业务提供算力,这些交易的定价是否公允、是否会随着上市而调整、是否存在以关联交易支撑营收的隐患,是招股书需要逐项披露的核心内容。摩根大通所说的“建立更清晰的独立经济关系”,指向的正是这一层。
平头哥的港股IPO,是2026年中国半导体资本化浪潮中一个具有标本意义的案例。公司不需要从零证明技术能力,倚天710的5nm自研、真武V900对标万亿参数训练、玄铁60亿颗的出货量,已经给出了技术底座的答案;也不需要从零证明营收规模,年化百亿的体量在国产芯片设计公司中处于前列。平头哥需要证明的是另一件事:一家从母公司云业务场景中生长出来的芯片公司,能否在公开市场的审视下,建立起独立于母公司的客户基础、治理结构和经济关系。250亿至620亿美元💵的估值区间,定价的是“阿里AI算力体系核心资产”这一身份;而最终的IPO定价,将取决于市场愿意为“独立芯片公司”这个身份支付多少溢价。从“内部车间”到独立平台,平头哥已经走出了保密递表的第一步,待招股书公开的那一天,才是这场身份切换真正接受检验的起点。
评论 (0)
登录后参与评论