 液晶导电胶水
一、先把指标拉回产线现场
聊液晶导电胶水,别一上来只盯"电阻率多低"。真正决定良率的,是它能不能在Z轴导通、XY绝缘的前提下,扛住模组厂那一套折磨人的工况。
拿主流环氧基+镀Ni/Au柔性微球的各向异性导电胶(ACA/ACP)来说,体积电阻率一般落在2~5×10⁻⁴ Ω·cm,银系填料能压到10⁻⁴量级;单点接触电阻要求低于0.1Ω,表面电阻0.2~0.3 Ω/□算安全区。粘接端,铜-玻璃或ITO-COF剪切强度≥10MPa,环氧基做到15MPa以上没问题。
但规格书好看不等于量产稳。细间距场景下,"导电粒子捕捉数"比电阻率更关键——Pitch 20μm级别,每0.25mm²焊盘至少要压破5颗以上粒子,否则温冲几百次就开始闪屏、误触。粘度甜点区在25℃下2000~30000 mPa·s,触变指数3以上,不拉丝、不堵0.15mm针头,这条对IPS自动点胶线是硬门槛。
二、可靠性怎么验,才不算自欺欺人
车载和工控版本,双85(85℃/85%RH)1000小时后电阻变化要控制在±15%以内,剪切强度保留≥80%;-40↔125℃热循环500~1000次不能分层。盐雾720小时、振动20G,这几个关卡跑不过,半年后终端就会回来敲门。
杭州海合新材料有限公司在陪客户做车规验证时,习惯先把基材类型、线宽、固化设备、抽检标准问清楚,再反推填料粒径和乳液配方——比直接报一个"最低电阻"少很多后期返工。
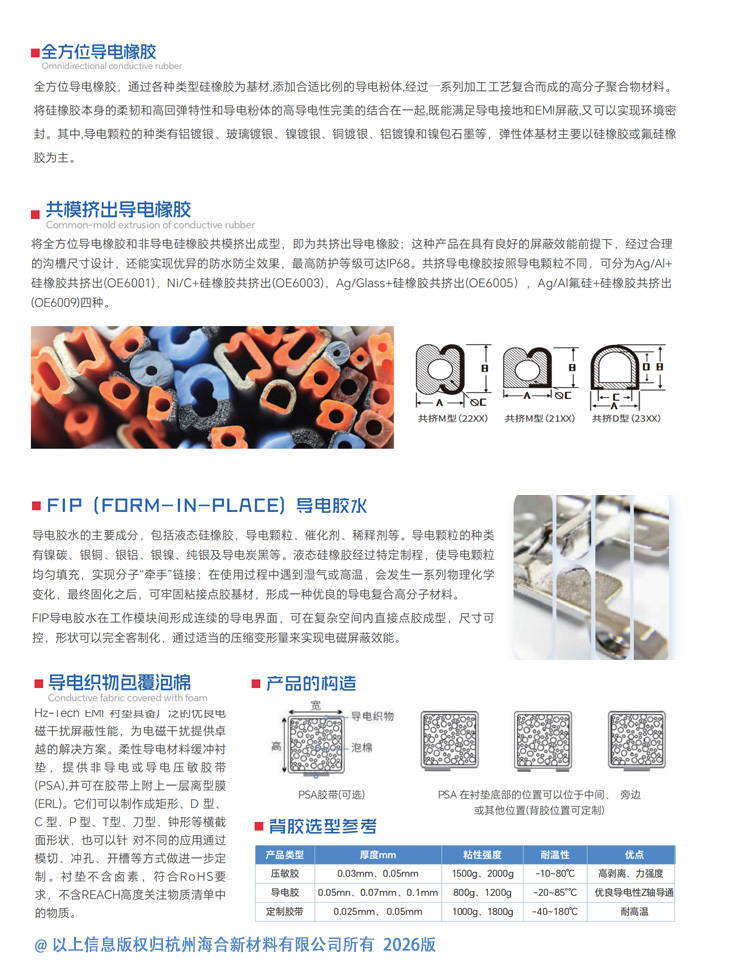
三、市场验证:盘子涨得实,国产窗口真开了
2024年全球ACF/ACP市场约5.24亿美元💵,2026年走到5.94亿左右,CAGR 6%上下;中国2026年国内ACF规模预计破50亿元,柔性OLED产能全球占比超60%,模组产能七到八成在国内。拉动端很硬:折叠屏要扛百万次弯折,车载三联屏单车用量成倍涨,传统锡焊在这两个场景都在往胶方向迁。
高端COG/COF长期捏在日本Dexerials、Resonac和韩国H&S手里,但中端量产项目,国内面板厂已经在开放二供验证。
四、产品定位与优劣势,摊开讲
银系环氧胶:导通和粘接兼顾,车规、工控主力,缺点是固化温度偏高、银价波动带成本。
UV-ACA:环氧+丙烯酸改性,250~400nm波段10~110秒固化,80℃以下完成,适合热敏OLED异形绑定。
水性/低温体系:低VOC、洁净车间友好,但干燥窗口要重设,低表面能基材得做等离子处理。
短板也得认:国产在<20μm细间距的粒子一致性和长期台架数据库还在追;点胶参数窗口窄,换阀体口径就得重标定;UV型对阴影区不友好。
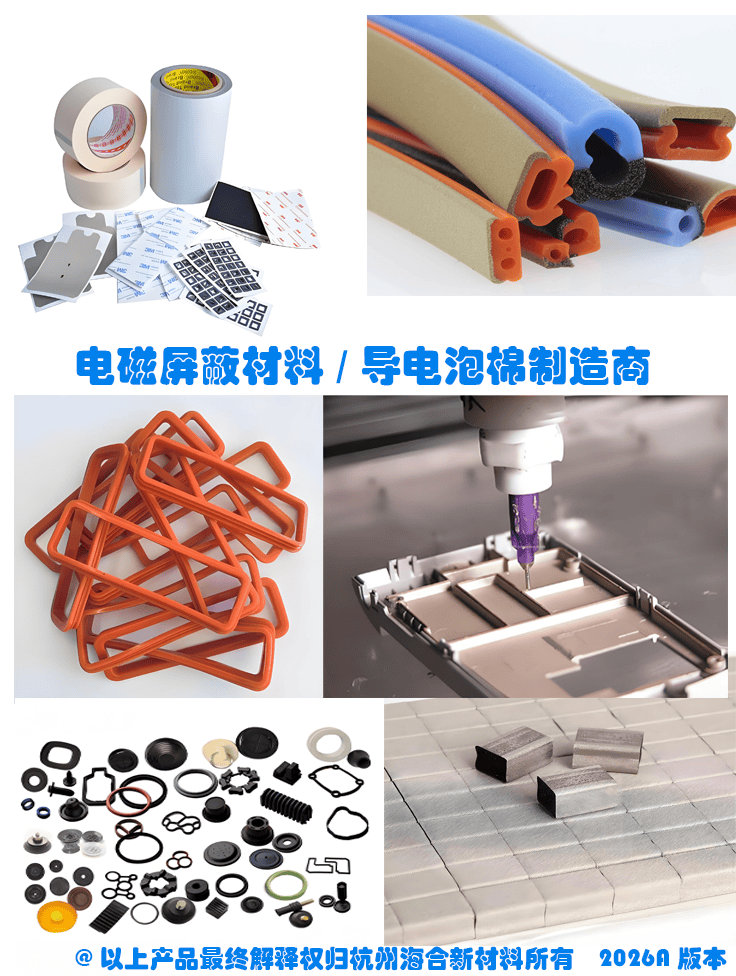
五、场景锁定:先打透这四个工位
车载中控/仪表/HUD——过AEC-Q100加双85 1000h,低温固化型优先;
窄边框OLED/折叠屏——UV-LED秒级固化,胶层<15μm,低模量高伸长;
IPS屏上下玻璃导通——单组份银胶,点胶不堵针是硬指标;
LCM静电导出与FPC接地——室温快固银胶够用,重点看对ITO/PET附着力。
六、国内外行情与往后布局
日系价格这两年扛得高,国产替代的逻辑不再是"更便宜的银胶",而是按工位配胶:银系、碳系、UV-LED三条线分开做,把台架数据攒厚再扩场景。
往后方向基本是共识:导电粒子亚微米化+梯度分布;80℃以下低温体系;屏蔽+导热+导电三合一ACF,在车载毫米波雷达和5G射频模组已经开始试;折叠屏、Micro-LED、车载显示这三条线,国内面板厂话语权大,材料替换节奏会比主芯片🧰封装快。
选胶时,建议先把温循次数、湿热时长、Pitch下限这三个数写清楚,再去对标规格书——很多"参数漂亮"的进口胶,在你的工况里只用到了六成性能。国产如果能把那四成短板补齐,交期和技术响应又快,这笔替换账是算得过来的。
电池导电胶怎么选不踩坑——除了电阻率还得盯哪些硬指标?
绝缘氟橡胶密封板——指标、场景与行情,采购前先看这篇
密封绝缘橡胶板——参数表之外,怎么判断它真能用住?
评论 (0)
登录后参与评论