中国新能源汽车在海外市场迎来爆发式增长。中国汽车工业协会数据显示,今年1至9月,我国新能源汽车出口400.6万辆,同比大增1.3倍;自6月起,新能源汽车出口占全部汽车出口量的比重已连续四个月超过50%,在出口总量中的占比持续过半。
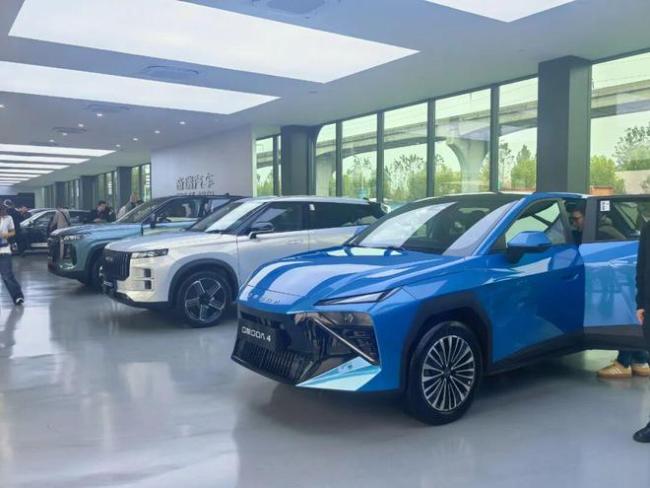
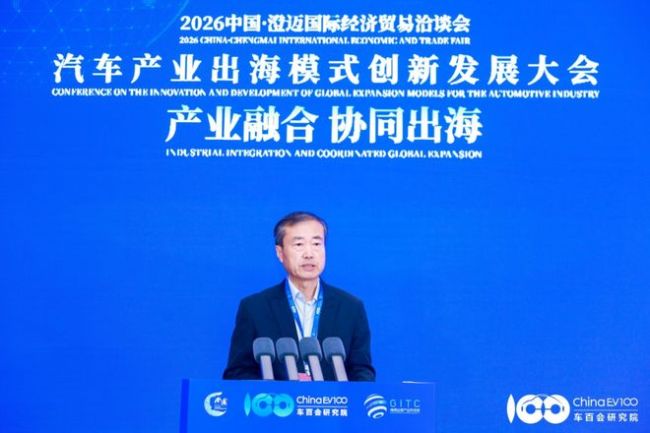
曾经作为增量补充的新能源车型,已经取代燃油车,成为中国汽车出海的主力引擎。玲珑轮胎总裁周令坤预测,2026年中国新能源汽车出口将超过500万辆。
很长一段时间里,燃油车都是中国车企闯荡海外的基本盘,如今这一结构正在持续变化。奇瑞前三季度整车出口155.1万辆,其中新能源出口52.9万辆,同比增幅达到136%。吉利的转型节奏更为迅猛,前三季度新能源汽车出口48.4万辆,同比大涨531%,单9月出口超7.3万辆,同比增长403%。在瑞典、马来西亚、墨西哥等多个国家,吉利新能源车出口规模稳居中国自主品牌首位。
整车向外突围的浪潮也带动国内汽车零部件产业链同步走向全球。周令坤认为,新能源车出海为上游配套企业打开了新空间,2025年玲珑轮胎在全球新能源汽车配套市场占有率已经超过12%。新能源车型自重更大、瞬时动力输出更强,海外消费者对行驶静谧性的诉求突出,企业也随之调整研发方向,针对性开发兼顾静音与抓地性能的新能源专用轮胎。
这一轮出口爆发并非单一价格优势催生的短期红利,而是完整产业体系、差异化产品体验与全球电动化浪潮共振的结果。依托国内完整的电池全产业链配套、相对低廉的工业电价以及整车垂直整合能力,国内同类车型制造成本相比欧洲竞品低20%—35%。智能化同样构成竞争壁垒,国内市场竞争激烈,智能座舱、辅助驾驶方案、流畅稳定的车机交互,和海外传统车企推出的电动产品形成鲜明差异。
外部环境同样为中国车企打开了窗口期。欧盟日趋严苛的碳排放管控、多国陆续落地的燃油车禁售规划,叠加国际油价周期性波动,持续引导海外消费需求向电动化倾斜。东南亚、欧洲、拉美、中东等区域市场渗透率持续抬升,中国新能源车已经从市场小众备选逐步转变为个人消费者和运营车队的主流选择。
不过,火热行情背后也有隐忧。贸易摩擦是悬在出海车企头顶最醒目的利剑。近期,混动汽车进口量大幅攀升,欧盟委员会据此认为有必要启动保障措施,并已于2026年10月30日发起保障措施调查。与此同时,新能源汽车出口退税率将从2027年4月起由13%下调至9%,这意味着行业仅有约五个半月的缓冲窗口,将倒逼企业摆脱对出口退税的盈利依赖,探索可持续的全球化发展路径。
中国汽车维修行业协会会长张延华表示,在汽车销量快速增长的同时,售后能力的沉淀速度落后于销量扩张的速度。服务网络建设仍处于起步阶段,导致车辆交付后的维修响应、维修配件保障等与销量增长不匹配。这一矛盾在短期内被中国车辆相对稳定的初期质量所掩盖,但随着保有量迅速累积,售后的压力将在未来两至三年后集中显现。
产业链布局不均衡的短板也不容忽视。目前中国汽车在全球布局的主要国家中,按照整车、电池、材料、零部件布局最完整的是泰国、匈牙利、巴西。其他市场布局稍有欠缺,有的没有整车,有的没有电池,有的没有零部件。长久以来附着在中国汽车身上的“低价标签”仍是品牌向上的桎梏。不少海外消费者对中国车的固有印象停留在平价耐用,想要跳出价格“内卷”,车企需要依靠持续稳定的产品品质、严苛的安全测试、长期使用形成的可靠性口碑,慢慢建立智能化、高品质的品牌认知。
真正在海外立足,核心是从“整车出海”到“产业出海”的跃迁。目前,不少头部车企已经在匈牙利、西班牙、泰国、巴西等地布局整车与电池工厂。例如,奇瑞汽车计划明年进入加拿大市场,同时考虑在当地生产汽车。如果建厂计划落地,奇瑞将在美国北部边境建立生产基地。此外,奇瑞还计划于2027年起在英国、西班牙、泰国等国建设快充站和储能站,并于2027年率先在阿联酋推出无人驾驶出租车。
服务体系将是决定中国品牌能不能在海外“站得住”的关键因素。目前,部分企业已经开始探索区域化备件保障模式。例如,小鹏汽车在中东和澳大利亚布局区域备件仓,长安汽车建立多层级备件分拨体系,宇通客车则通过海外配件库和授权配件经销商相结合的方式扩大服务覆盖。这些实践值得肯定,但从行业整体看,海外备件供应仍以品牌独立建设为主。各家企业分别投入仓储、物流和管理系统,容易形成重复建设;对于海外销量尚未达到一定规模的品牌,独立建设完整备件体系的成本压力尤其明显。
对整车和零部件企业而言,全球化的底层逻辑是一致的:不能只做产品的输出者,而要成为当地市场的共建者。轮胎企业同样需要搭建灵活的全球化生产网络,应对此起彼伏的关税壁垒;同时主动适配欧盟标签法案、零毁林法案等一系列新规,把合规前置到研发、生产、供应链各个环节,只有在合规标准上对标国际玩家,才算拿到长期竞争的入场券。
中国新能源汽车已经拿到了全球赛场的入场券,依靠产业链优势和智能化特色抓住了全球电动化的窗口期。但短期销量爆发不等于站稳脚跟。全球化的终局竞争从来不是一场短期的销量竞赛。谁能完成本地化产业深耕、筑牢全球化合规底盘、建立有辨识度的高端品牌生态,谁才能穿越贸易摩擦、周期波动与激烈竞争,真正在全球汽车格局中拥有持久的话语权。
评论 (0)
登录后参与评论