近期,全国多个城市上演了一出出“豪宅大戏”。在上海,有高端项目认购率超过600%,开盘再现“日光”盛况;在杭州,有叠墅项目首开一周签下三笔亿元级大单;在深圳,有顶层公寓入市,备案单价突破43万元/平方米,刷新深圳住宅备案单价纪录。
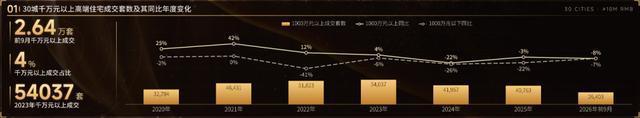
尽管如此,整体来看,重点城市的高端住宅成交仍呈下行趋势。数据显示,2026年前九个月,重点30个城市千万元以上高端住宅成交套数为26403套,同比增速为-8%,较2025年的-3%继续下滑。业内人士分析指出,当前豪宅市场的热度呈点状分布,并未形成新一轮行情,市场仍在调整中,还没有整体筑底回稳。热销的豪宅项目占比仍是少数,大多数项目仍然承压。
上海多个豪宅项目集中入市,其中前滩尚品二批次房源迎来开盘,该楼盘现场火爆,65套房源当日售罄。该项目由上海房地集团开发,目前两开两罄,二批次房源备案均价约11.11万元/平方米,单套总价为951万元至1799万元。此前在认购阶段,二批次项目收获408组认购,平均6组客户争抢一套房源,认购率高达627%,创下2026年以来上海新盘认购率最高纪录。
与前滩尚品同日开盘的保利·苏河珺,首日去化超九成,销售额达18.6亿元。该项目共推出106套房源,备案均价约14.2万元/平方米,单套总价为1359万元至2436万元。据上海中原地产统计,10月上海市场除了首次改善产品继续占据重要比重之外,高端改善项目热度明显提升,市场形成多头并进格局。在新房成交面积TOP10榜单中,单价超过10万元/平方米的楼盘增加至4个,其中2个分别排在第二和第三的位置。
深圳的豪宅市场同样蓄势待发。11月13日,深圳湾澐玺·天际公寓备案价出炉,均价约15.82万元/平方米,单套总价为2840万元至3.17亿元。其中位于65层的公寓单价突破43万元/平方米,较此前深圳住宅备案单价纪录39.86万元/平方米高出逾3万元/平方米。若该层公寓按照大平层捆绑出售,总价高达5.7亿元。克而瑞统计数据显示,2026年前10月,该项目以167.64亿元位列深圳商品住宅销售金额排行榜榜首。
上海、深圳之外,豪宅热也传导到部分新一线和强二线城市。近期,杭州滨江·传麒府叠墅产品首次开盘,推出30套叠墅,备案均价约12.83万元/平方米,单套总价为3307万元至1.25亿元。据项目方透露,该批房源在开盘一周内接连签下三笔亿元级大单。其中,一位买家以2.1亿元“打包”购入一栋楼王的上下两套叠墅;另外两单分别为1.5亿元、1.2亿元,均为单一买家一次性购入两套叠墅。截至11月16日,滨江传麒府叠墅已网签19套,本次开盘去化率超过60%。
对于多地“豪宅热”,多位业内人士表示,主要与供应端放量有关。此前8月和9月,各地市场主推刚需、首改项目,高端项目供应较少,大多以老盘的加推为主。此外,临近年末,房企为了冲刺年终销售,加快推盘并给予不少优惠,也是客观存在的原因。
专家称,虽然近期多地接连上演“豪宅大戏”,但整体来看,热销的豪宅项目占比仍是少数,大多数项目仍然承压。有不少项目虽然首开时做了很多准备、市场关注度高,前期卖得好,但后续加推时逐渐被市场遗忘。当前豪宅市场的热度呈现出点状分布,并未形成新一轮行情,市场还在调整过程中,尚未整体筑底回稳。
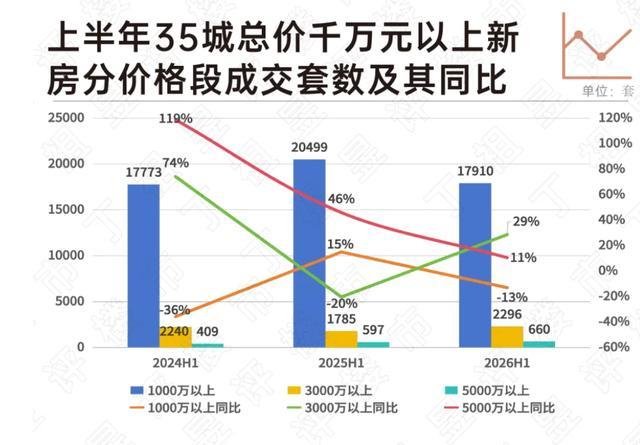
数据显示,自2024年以来,重点30城千万元以上高端住宅成交套数连续下行。2024年、2025年及2026年前九月,30城高端住宅成交套数分别为41967套、40763套、26403套,同比增速为-26%、-3%、-8%。虽然高端住宅总体成交在下滑,但不同价格段的走势明显分化。今年上半年,重点35城总价千万元以上新建商品住宅共计成交约1.79万套,同比下滑13%。然而,总价3000万元以上、5000万元以上新建商品住宅的成交数量却逆势大增,分别成交2296套、660套,同比分别增长29%、11%。
高净值人群的置业需求并未消失,而是转向了“选择性配置”。他们对产品力和地段价值的要求显著提高,需求变化进一步推动高端市场向“顶豪化”演变。城市间的分化同样显著。2026年上半年,总价千万以上新房成交套数TOP4城市依次为上海、北京、杭州、深圳,分别成交4922套、3046套、2516套、2211套,同比增速分别为-27%、-30%、35%、13%。此外,在Top10城市中,成都、厦门、苏州总价千万以上新房的成交套数也出现上涨,涨幅分别为8%、41%、10%。
沪京两城合计贡献了千万元以上总成交套数的约55%,这一比例较2024年上半年的65%下降了约10个百分点。过去,上海、北京垄断全国高端住宅市场的格局在2026年被打破,高端购买力“去中心化、外溢化”成为核心趋势。这背后既有供给约束、高净值客群的短期需求满足后市场进入自然消化期,也有新一线城市产业升级催生的财富效应支撑。高端市场“去中心化”趋势已不可逆转。
评论 (0)
登录后参与评论